
Bond Accrued: perché valutarlo ora?
8% annuo se il BTP10Y rimane sotto il 5%: nuovo Bond Goldman Sachs
Da Goldman Sachs un bond decennale che paga l’8% annuo in cedole trimestrali. Il rendimento è condizionato al range 0-5% del tasso del decennale italiano. Maturity 10 anni e callability trimestrale.
Goldman Sachs quota sul mercato un nuovo Bond Callable Range Accrual a dieci anni ISIN XS2114103539. La struttura mira a sfruttare lo scenario di tassi elevati offrendo un premio significativo rispetto al benchmark, grazie a un range capiente sul rendimento del BTP decennale. Si tratta di una tipologia di strumento sempre più richiesta: a differenza delle classiche strutture digital con barriera, il Range Accrual commisura il premio annuo ad una forbice di tassi decisamente ampia.
Vediamo subito le caratteristiche distintive di questo bond emesso da Goldman Sachs e ideato da Websim:
Protezione del capitale a scadenza: la maturity del prodotto è 10 anni, con scadenza fissata per il 15 settembre 2036. A scadenza, il capitale è protetto al 100%, dunque salvo fallimento dell’emittente (Goldman Sachs, rating: A2 Moody's / BBB+ Standard & Poor's / A Fitch) l’investitore riceverà, in qualsiasi scenario di mercato, il 100% del valore nominale, ovvero 100 euro.
Cedola annua del 8%, pagata trimestralmente: il bond paga un tasso annuo del 8% pagato trimestralmente, dunque 2% per quarter condizionato. Un rendimento che, lordo, è quasi il doppio di quello pagato dal BTP 10Y (4,4% lordo), netto comunque fornisce un pick up sul benchmark del 2,1%. Il tutto a fronte di un range abbastanza difensivo.
Range di tasso tra lo 0% e il 5%: la cedola è condizionata al rendimento del decennale italiano (più nel dettaglio dell’indice Solactive BTP 10Y Annual Comp. 11am Yield, conosciuto dai più come SOITA 10Y che replica fedelmente il rendimento del BTP 10Y). Il meccanismo per il calcolo della cedola è quello dei daily accrued. In breve, il bond prevede due livelli di prezzo sul rendimento del BTP decennale, una barriera inferiore allo 0% e una barriera superiore al 5%. La cedola è pagata trimestralmente e viene calcolata sui giorni i cui il rendimento del BTP 10Y rimane nel range 0-5%. Se questo rimane nell’intervallo 0-5%, il prodotto paga la cedola annua intera, altrimenti paga pro-rata per il numero di giorni in cui il BTP rimane all’interno della soglia. Vedremo nell’articolo meglio come funziona questo meccanismo.
Callability trimestrale dalla fine del primo anno: a partire da settembre 2027, il bond prevede anche la possibilità di rimborso discrezionale (callability), con cadenza trimestrale. Questo significa che Goldman Sachs potrà rimborsare prima della scadenza, in una delle date di rimborso, il 100% del valore nominale, più l’ultimo premio trimestrale se maturato con il meccanismo daily accrual.
La barriera al 5% sul BTP rappresenta un livello capiente anche se il contesto resta complesso
Nel grafico sotto mostriamo i due livelli barriera sul rendimento del decennale italiano, quella inferiore è allo 0% e quella superiore al 5%. Un range capiente in sé, soprattutto se si considera il lungo periodo, mentre nel breve il contesto rimane complesso con i tassi che salgono velocemente per l’inasprirsi della situazione in Medio Oriente con contraccolpo sull’inflazione.
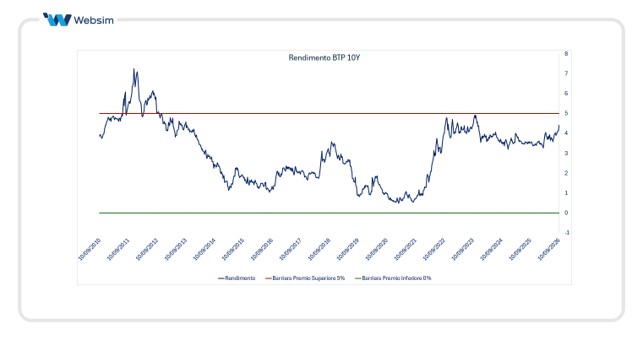
Il 5% resta comunque una soglia di resistenza importante, mentre per andare al di sopra di questo livello dobbiamo tornare al 2012, dunque gli anni della grande crisi finanziaria che colpì l’Europa. Possibile pensare a degli spike verso questo livello, più difficile pensare a dei tassi che si vadano a stabilizzare al di sopra di questo livello per diverso tempo. Ricordiamo inoltre che nel 2023 l’inflazione complessiva misurata sull’indice dei prezzi al consumo (IPC) era scesa al 5,3%, dal 7,3% del 2022, ma rimaneva comunque a livelli altissimi. Oggi ammonta al 3,3%, sotto quei livelli, mentre le stime della BCE la vedono al 2,5% nel 2027 e 2,1% nel 2028. Situazione complessa sì, ma cmq lontana da quel 2023 quando i rendimenti dei governativi toccarono il 5%.
Come funziona la cedola del bond di Goldman Sachs?
Se è chiaro il contesto, entriamo nel vivo del meccanismo e spieghiamo come funziona con dei calcoli semplici. Ricordiamo che la cedola trimestrale massima è del 2% (8% annuo), condizionato, come abbiamo detto, al persistere del rendimento del BTP decennale all’interno del range 0-5%.
Intanto vediamo la formula.
La cedola trimestrale è calcolata come segue:
Cedola trimestrale(i)=Specified Denomination×max(0; 8%×RangeAccrual(i))×Day Count Fraction
dove:
- Specified Denomination è il valore nominale = 100 euro
- Range Accrual = n/N
- n = numero di giorni di calendario del trimestre in cui il rendimento del BTP 10 anni è compreso tra 0% e 5%
- N = numero totale di giorni di calendario del trimestre
- Day Count Fraction (30/360) = 90/360. È uno standard, si usa così.
Facciamo qualche esempio.
Scenario 1 – BTP sempre nel range 0-5% (best case)
Ipotesi su un trimestre standard di 90 giorni:
- BTP 10Y sempre sotto il 5%
- n=90, perché il BTP è sempre rimasto sotto il 5%, ma sopra lo 0%. N=90, come abbiamo detto, sono i giorni totali del trimestre.
Calcolo:
- Range Accrual = 90 / 90 = 100%
- Cedola trimestrale: 100 × 8% × (100%)× (90/360) =2 euro, ovvero il 2% trimestrale di cui abbiamo parlato.
Scenario 2 – BTP in range per metà trimestre, ovvero 45 giorni su 90
Ipotesi (trimestre di 90 giorni):
- 45 giorni con BTP 10Y nel range
- 45 giorni con BTP 10Y sopra il 5%
- n=45, N=90
Calcolo:
- Range Accrual = 45 / 90 = 50%
- Cedola trimestrale: 100 × 8% × (50%) × (90/360) =1 euro.
In questo caso il bond paga metà cedola. Il calcolo è molto semplice e potete sbizzarrirvi nel fare scenari. Ovviamente questo meccanismo di ripete ogni trimestre per tutti e dieci gli anni.
Rendimento lordo annuo massimo del 8% con pick up sul BTP decennale
Facciamo ora due calcoli nell’ipotesi migliore, ovvero quella di una cedola annua del 8%. In questo caso, il pick up annuo al lordo delle tasse è del 3,6% (8 vs 4,4% del BTP decennale). Se invece consideriamo al netto delle tasse, questo scende ma rimane pur sempre interessante, pari al 2,1% annuo (5,92% vs 3,85%). Un bond, dunque, che permette di boostare un po’ il rendimento del portafoglio obbligazionario.
Rimborso anticipato e scadenza a dieci anni
Poco da dire sul resto del bond ISIN XS2114103539. Il fatto che abbia una maturity di 10 anni risulta interessante per questa tipologia di bond (bond strutturati), che mediamente sono molto più lunghi. A scadenza, 15 settembre 2036, il bond pagherà il nominale di 100 euro a pezzo, più l’ultima cedola trimestrale in funzione ovviamente del periodo in cui il BTP sarà rimasto tra lo 0% e il 5%.
L’obbligazione poi ha anche un meccanismo di richiamo anticipato discrezionale (callability) trimestrale. Questo significa che a partire dalla fine del primo anno, 15 settembre 2027, il bond potrà essere richiamato dall’emittente che pagherà il 100% del nominale 100 euro, più l’ultima cedola calcolata come sopra.
Ricordiamo infine che questi prodotto sono molto sensibili ai tassi. Dunque, se portati a scadenza, salvo per evento di credito dell’emittente, il capitale è protetto, ma nel durante questi bond si muovono anche tanto. Considerate che la sensitivity ai tassi di questo bond è circa doppia rispetto a quella del suo benchmark, ovvero un BTP decennale.
Comunicazione di marketing
Il presente documento ha finalità esclusivamente informative e promozionali e non costituisce in alcun modo una raccomandazione di investimento, né un’offerta o sollecitazione all’acquisto o alla vendita di strumenti finanziari.
Le informazioni contenute nel presente documento non tengono conto degli obiettivi di investimento, della situazione finanziaria o delle esigenze specifiche di ciascun investitore. Prima di assumere qualsiasi decisione di investimento, si raccomanda di valutare attentamente la documentazione ufficiale del prodotto, tra cui il prospetto informativo e il KID, ove disponibili, e di rivolgersi al proprio consulente finanziario.
Gli investimenti in strumenti finanziari comportano rischi, inclusa la possibile perdita totale o parziale del capitale investito. Nel caso di obbligazioni strutturate e strumenti analoghi, l’investitore è esposto, tra gli altri, al rischio di credito dell’emittente, al rischio di mercato, al rischio di liquidità e al rischio di rimborso anticipato.
La cedola indicata nel presente documento rappresenta il valore massimo previsto dalla struttura del prodotto e non è garantita. L’effettivo ammontare della cedola dipenderà dal verificarsi delle condizioni previste dalla documentazione ufficiale del prodotto. Il valore dello strumento può inoltre variare nel corso della sua vita e può essere inferiore al valore nominale prima della scadenza.
Eventuali rendimenti passati non sono indicativi di risultati futuri. Non vi è alcuna garanzia che gli obiettivi di investimento siano effettivamente raggiunti.
Le informazioni contenute nel presente documento sono ritenute affidabili alla data di redazione; tuttavia, non si garantisce la loro completezza, correttezza o aggiornamento nel tempo.
Il contenuto è predisposto e diffuso da Websim by Intermonte nell’ambito di una collaborazione commerciale con Borsa Italiana S.p.A. Quest’ultima non assume alcuna responsabilità in merito al contenuto, alla correttezza, completezza o aggiornamento delle informazioni riportate, né in relazione alle opinioni e valutazioni espresse, che restano di esclusiva responsabilità del Partner. La pubblicazione non comporta alcuna attività di revisione, approvazione o promozione da parte di Borsa Italiana S.p.A.
