Saccheria F.lli Franceschetti, Integrae incrementa il target price e conferma il Buy
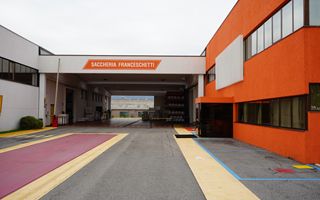 (Teleborsa) - Integrae SIM ha alzato il target price (a 2,40 da 2,30 euro) e confermato la raccomandazione (Buy, dato il potenziale upside del 106,5%) sul titolo Saccheria F.lli Franceschetti, società attiva nel packaging industriale e quotata su Euronext Growth Milan.
Il broker ricorda che nel primo semestre 2026 il gruppo ha registrato ricavi delle vendite in crescita del 4,6% a 10,63 milioni, con un valore della produzione di 10,71 milioni (10,21 mln nel 1H25A). L'EBITDA è in calo del 16% a 1,13 milioni, con il relativo margine al 10,6% (13,2% nel 1H25A). Considerati ammortamenti e svalutazioni per 0,23 milioni, l'EBIT si contrae del 20,5% a 0,89 milioni, con il relativo margine dell'8,4% (11,1% nel 1H25A). Il Net Income è pari a 0,57 milioni, in flessione da 0,75 milioni del 1H25A. A livello patrimoniale, l'indebitamento finanziario netto cifra in 3,50 milioni, in aumento dai 2,39 milioni di fine 2025.
Alla luce dei risultati semestrali e l'acquisizione di Plastilux, Integrae ha modificato le stime sia per l'anno in corso che per i prossimi
anni. In particolare, stima ricavi 2026 pari a 20,00 milioni e un EBITDA di 2,25 milioni, corrispondente a una marginalità del 11,3%. Per gli anni successivi, il broker si aspetta che nel 2028 il valore dei ricavi possa aumentare fino a 27,00 milioni (CAGR 25A-28E:11,4%), con EBITDA pari a 3,55 milioni (marginalità del 13,1%), rispetto a 2,17 milioni del 2025 (EBITDA margin del 11,1%).
A livello patrimoniale, le stime di Integrae indicano che l'indebitamento finanziario netto passerà da 2,39 milioni del 2025 a 1,50 milioni nel 2026.
(Teleborsa) 23-10-2026 15:22