Randone (Intermonte), la selettività resta fondamentale con scenario di tassi in salita
 (Teleborsa) - Il mercato azionario italiano, sulla base dei prezzi al 16 ottobre, ha registrato una performance negativa del 3,8% nell'ultimo mese, ma rimane in rialzo del 10% da inizio anno. Nell'ultimo mese l'indice FTSE Italia Mid-Cap (+0,8%) ha registrato una performance superiore del 4,6% rispetto all'indice principale (ma è in calo del -7,1% da inizio anno su base relativa), mentre il FTSE Italia Small Caps (-4,6%) ha sottoperformato il mercato dello 0,8% e registra un -11,2% su base relativa da inizio anno. Guardando alle performance delle mid-small cap in Europa, l'indice MSCI Europe Small Caps è cresciuto dell'1,0% nell'ultimo mese, con una performance leggermente migliore rispetto alle mid cap italiane.
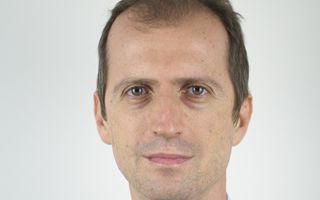
E' quanto emerge dal report sull'andamento del segmento italiano delle mid-small cap realizzato per il mese di ottobre da Andrea Randone, Head of Mid Small Cap Research di Intermonte.
Le stime
L'analista spiega che da inizio 2026 è stata attuata una revisione al rialzo dell'1,9%/4,1% delle proprie stime sugli EPS 2026/2027, ma tali cifre risulterebbero pari a -2,7%/+1,1% se si escludessero i titoli del settore energetico; in particolare, nell'ultimo mese, le revisioni delle stime sono state trascurabili per le large cap, escluse quelle del settore energetico (-0,1%/-0,1% sugli EPS 2026/2027), in presenza di un flusso limitato di notizie societarie. Concentrandosi sulla propria copertura delle mid-small cap, nell'ultimo mese è stata attuata una revisione al ribasso del -0,8%/-1,0% sugli EPS 2026/2027.
Le valutazioni
Confrontando le performance dall'inizio del 2026 con la variazione delle stime per l'esercizio '26 nello stesso periodo, si osserva che i titoli del FTSE MIB hanno registrato un re-rating dell'8,3% (era +14,9% un mese fa), le mid-cap dell'8,6% e le small cap del 9,2%. Su base P/E, il panel di Intermonte è scambiato con un premio del 21% rispetto alle large cap, in linea con il premio medio storico (21%), ma al di sopra del livello di un mese fa (13%).
La liquidità
Osservando l'andamento degli indici ufficiali italiani, si nota che la liquidità delle large cap nell'ultimo mese (misurata moltiplicando i volumi medi per i prezzi medi in un determinato periodo) è in calo del 5,3% rispetto allo stesso periodo di un anno fa (il mese scorso era pari a -3,3% su base annua) e in aumento del 13,6% da inizio anno. Nell'ultimo mese, per le mid e small cap, il quadro è rimasto più positivo e mostra un miglioramento dall'inizio dell'anno: in particolare, dal 1° gennaio 2026, la liquidità è aumentata del 35,0% su base annua per le mid-cap e del 14,8% per le small cap.
La selettività rimane centrale
In un contesto macroeconomico che resta dominato da un'inflazione Usa che continua a salire più del previsto e dalle attese di un rialzo dei tassi d'interesse da parte della Federal Reserve oltre che dai crescenti dubbi su chi beneficerà davvero degli investimenti in intelligenza artificiale, gli investitori si concentrano sui titoli di qualità, cioè società con un reale pricing power e in grado di difendere le stime di generazione di cassa.
Le mid e small cap italiane, che storicamente si comportano come titoli growth, risentono di uno scenario di tassi in salita. Proprio per questo, l'analista ritiene che la selettività resti fondamentale in vista dei risultati del terzo trimestre, che saranno un importante banco di prova. Le valutazioni relative rispetto alle large cap restano interessanti e offrono l'opportunità di acquistare società di qualità a multipli ragionevoli, privilegiando, ad esempio, alcuni industriali esposti a trend strutturali come data center ed elettrificazione, alcune società tecnologiche attive nei servizi e alcuni titoli del comparto farmaceutico/medicale.
(Teleborsa) 22-10-2026 11:04