Ricchezza netta famiglie a 11.732 miliardi, il Trust nella pianificazione patrimoniale
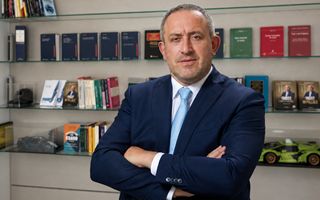 (Teleborsa) - La ricchezza netta delle famiglie italiane ammontava a 11.732 miliardi di euro al 31 dicembre 2024, in aumento del 2,8% sul 2023 a prezzi correnti e pari a 8,2 volte il loro reddito lordo disponibile: sono i dati della rilevazione sulla ricchezza dei settori istituzionali diffusa il 28 gennaio 2026 da Istat e Banca d'Italia, nella quale il settore comprende le famiglie consumatrici, le famiglie produttrici fino a cinque addetti e le istituzioni senza scopo di lucro al loro servizio. Alla stessa data le attività lorde valevano 12.774 miliardi, con una quota del 52,9% di attività non finanziarie, e le sole abitazioni pesavano per 5.662 miliardi, il 44,3% del totale lordo. A patrimoni di questa composizione si rivolge la pianificazione patrimoniale, l'attività di Bruno Benvenuti, consulente specializzato in Trust con oltre venticinque anni di esperienza maturata tra il Regno Unito e l'Italia.
La Convenzione relativa alla legge applicabile ai trust e al loro riconoscimento è stata adottata all'Aja il 1° luglio 1985 e resa esecutiva in Italia con la legge 364 del 16 ottobre 1989, con entrata in vigore il 1° gennaio 1992. Secondo il consulente la diffusione del Trust nel tessuto imprenditoriale italiano resta distante da quella di Stati Uniti, Regno Unito, Jersey e Svizzera, dove a suo giudizio rappresenta una prassi consolidata tanto per le grandi famiglie quanto per i professionisti di fascia media.
"È un momento storico terribile. Vanno fatte scelte di protezione del patrimonio", ha dichiarato Benvenuti. "C'è una volatilità spaventosa, anche sulla questione dell'intelligenza artificiale, che tanti dicono potrebbe essere una bolla come quella di internet dei primi anni 2000".
Il quadro internazionale entra nel ragionamento del consulente come elemento di contesto. "Ci sono guerre, scelte geopolitiche significative. Tutto questo ha un impatto sul livello macroeconomico mondiale", ha aggiunto.
Il quadro fiscale di riferimento è fissato dal decreto legislativo 139 del 18 settembre 2024, che ha modificato il Testo unico sulle successioni e donazioni introducendo l'articolo 4-bis. La norma stabilisce che l'imposta proporzionale è dovuta al momento del trasferimento dei beni e dei diritti ai beneficiari; l'atto istitutivo del Trust e gli atti di dotazione scontano invece l'imposta di registro in misura fissa, secondo la tariffa allegata al testo unico dell'imposta di registro. Il disponente può optare per il versamento anticipato al momento dell'apporto, con l'aliquota dell'8% e senza franchigia quando il beneficiario non è determinabile.
Le aliquote si determinano in base al rapporto fra disponente e beneficiario: 4% con franchigia di un milione di euro per il coniuge e i parenti in linea retta, 6% con franchigia di 100.000 euro per fratelli e sorelle, 6% senza franchigia per gli altri parenti fino al quarto grado, per gli affini in linea retta e per gli affini in linea collaterale fino al terzo grado, 8% per gli altri soggetti; quando il beneficiario è una persona con disabilità riconosciuta ai sensi della legge 104 del 1992 l'imposta si applica sulla parte eccedente 1,5 milioni di euro.
Le nuove disposizioni si applicano alle successioni aperte e agli atti a titolo gratuito posti in essere dal 1° gennaio 2025. L'Agenzia delle Entrate ha fornito i chiarimenti applicativi con la circolare 3/E del 16 aprile 2025.
Alla percezione dello strumento Benvenuti attribuisce il principale ostacolo alla sua diffusione. "Serve a risolvere problematiche, a fare una pianificazione fiscale e gestoria della vita", ha affermato il consulente.
Sul confine con la materia tributaria il consulente si esprime così: "Chi viene da me pensando che col Trust si eludano o addirittura si evadano le tasse, lo invito ad andare da un'altra parte", ha dichiarato Benvenuti.
La costituzione di un Trust, nella descrizione fornita dal consulente, si articola in più fasi: l'analisi della situazione del disponente e la verifica delle eventuali criticità, il controllo delle posizioni verso le banche fra affidamenti, mutui e garanzie, a tutela di asset aziendali e
personali, investimenti e rendite finanziarie, e la costruzione dello strumento sul singolo caso, con la redazione di un atto coerente con gli obiettivi da raggiungere. I costi di gestione annuali, sempre secondo quanto riferito dal professionista, vengono calcolati come
percentuale del patrimonio conferito, in una forbice compresa tra lo 0,5% e l'1,5%.
Tre variabili, nella lettura del consulente, concorreranno a orientare la domanda nei prossimi anni: il quadro fiscale uscito dal decreto del 2024, che a suo giudizio definisce regole più chiare per gli strumenti di nuova costituzione; l'andamento dei mercati e il livello di pressione fiscale in diversi Paesi europei; e i passaggi generazionali della classe imprenditoriale che ha costruito i propri patrimoni negli anni Ottanta e Novanta. Il quadro patrimoniale di riferimento è quello già richiamato: la stessa rilevazione di Istat e Banca d'Italia colloca le attività finanziarie delle famiglie a 6.013 miliardi di euro, il 47,1% della ricchezza lorda,
accanto ai 6.761 miliardi di attività non finanziarie.
(Teleborsa) 27-10-2026 09:35