
Crif: in Italia continua a crescere Buy Now Pay Later
 (Teleborsa) - Continuano a registrare una crescita sostenuta i finanziamenti Buy Now Pay Later (BNPL) in Italia: nel primo semestre dell'anno, infatti, l'importo complessivamente erogato è aumentato del 30,1% rispetto allo stesso periodo del 2025 (+274% rispetto al I semestre 2022). Parallelamente, il segmento Small Ticket tradizionale (prestiti finalizzati fino a 1.500 euro) ha mostrato una contrazione dell'11,7%, suggerendo un cambiamento nelle preferenze dei consumatori verso soluzioni di credito più flessibili e digitali.
In questo contesto, la rischiosità del BNPL si mantiene su livelli contenuti, con tassi di default inferiori rispetto al credito finalizzato Small Ticket tradizionale. Si osserva tuttavia un progressivo avvicinamento tra le due forme di finanziamento, un risultato atteso nel momento in cui il BNPL ha in parte sostituito lo Small Ticket, andando oltre la clientela più selezionata e orientata alle soluzioni digitali dei primi anni. Sono alcune delle principali evidenze emerse dall'ultimo Market Outlook relativo al BNPL realizzato da CRIF e che approfondisce le peculiarità del settore nel nostro Paese.
"Nel primo semestre del 2026 il Buy Now Pay Later conferma una crescita sostenuta, con un importo erogato in aumento di oltre il 30% rispetto allo stesso periodo dello scorso anno. Nelle fasce di importo più contenute, il BNPL sta progressivamente sostituendo il credito finalizzato Small Ticket tradizionale. Inoltre, il profilo di rischio dei clienti di Buy Now Pay Later resta contenuto e inferiore a quello del credito finalizzato tradizionale, seppur con un progressivo avvicinamento dei tassi di default, coerente con l'ampliamento della platea di utilizzatori di BNPL rispetto ai primi anni", commenta Simone Capecchi, Executive Director di CRIF.
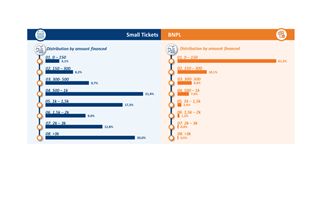
Le dinamiche del BNPL rispetto ai prestiti Small Ticket - Nel mercato italiano è in atto una dinamica di sostituzione tra il credito finalizzato tradizionale e le soluzioni BNPL nelle fasce di importo più contenute. Nel primo semestre del 2026 i contratti BNPL erogati crescono infatti del 13,1% sotto i 500 euro e del 13,6% tra 500 e 1.000 euro, mentre quelli di Small Ticket tradizionale registrano rispettivamente un calo del 15,6% e del 6,3%. Anche sopra i 1.000 euro il BNPL cresce (+12,4%) più del credito finalizzato tradizionale, che mostra comunque un lieve incremento (+0,7%) dei contratti erogati.
Circa il 73% dei contratti BNPL erogati nel 2026 in Italia mostra ticket inferiori ai 1.000 euro, mentre il 26,7% supera tale soglia e il 16,6% si colloca sopra i 1.500 euro. Nel finalizzato tradizionale (escludendo l'acquisto di autoveicoli), i finanziamenti superiori a 1.500 euro rappresentano invece il 44% delle pratiche erogate.
In termini di preferenze di acquisto, il finalizzato tradizionale risulta particolarmente diffuso tra i dealer specializzati in Elettronica (41%) e nella Grande Distribuzione Organizzata (32%). Per il BNPL si evidenzia invece una diffusione anche in altri segmenti di mercato: guidano i prodotti per la casa (30,1%), seguiti da Grande Distribuzione Organizzata (21%), prodotti per la persona (16,9%) e abbigliamento, leisure e altro (16,6%).
(Teleborsa) 11-11-2026 11:36